Domain c-reaktives-protein.de kaufen?
Wir ziehen mit dem Projekt
c-reaktives-protein.de um.
Sind Sie am Kauf der Domain
c-reaktives-protein.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain c-reaktives-protein.de kaufen?
Welcher Zins bei Privatdarlehen?
Welcher Zins bei Privatdarlehen? Der Zinssatz bei Privatdarlehen kann je nach Vereinbarung zwischen den Parteien variieren. Oftmals wird der Zinssatz bei Privatdarlehen niedriger sein als bei einem Bankdarlehen, da hier persönliche Beziehungen im Vordergrund stehen. Es ist wichtig, den Zinssatz klar zu vereinbaren, um Missverständnisse zu vermeiden. Es empfiehlt sich, den Zinssatz schriftlich festzuhalten, um späteren Streitigkeiten vorzubeugen. Letztendlich hängt der Zinssatz bei Privatdarlehen von der individuellen Vereinbarung zwischen den Parteien ab. **
Was ist Zins und Tilgung?
Was ist Zins und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Bei einer Kreditrückzahlung werden sowohl Zinsen als auch Tilgungsbeträge berücksichtigt, um den Gesamtbetrag zurückzuzahlen. Zusammen bilden Zinsen und Tilgung die monatliche Rate, die ein Kreditnehmer leisten muss, um seinen Kredit abzuzahlen. **
Ähnliche Suchbegriffe für Zins
Top-Angebote
Produkte zum Begriff Zins:
-
Die Zins- und Lizenzgebührenrichtlinie, Fachbücher von Christian SchöllhornDie Zins- und Lizenzgebührenrichtlinie verlangt einen Verzicht auf die Besteuerung von Zins- und Lizenzgebühren im Quellenstaat, wenn sie zwischen verbundenen Kapitalgesellschaften bezahlt werden. Der Autor geht zum einen der Frage nach, ob die Richtlinie gegen höherrangiges Europarecht verstösst. Er sieht eine Ungleichbehandlung von Personenunternehmen und nicht im Sinne der Richtlinie verbundenen Kapitalgesellschaften, die nicht dauerhaft gerechtfertigt ist. Zum anderen verfolgt der Autor die Frage, ob der Gesetzgeber die Vorgaben der Richtlinie korrekt ins deutsche Steuerrecht aufgenommen hat. Er sieht bei den unmittelbar umsetzenden Vorschriften und mit der Zinsschranke und den gewerbesteuerlichen Hinzurechnungen bei den sonstigen Vorschriften einen Konflikt mit der Richtlinie.71,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Heinsohn, Gunnar: Eigentum, Zins und GeldEigentum, Zins und Geld , Eigentum, Zins und Geld werden von der etablierten Wirtschaftswissenschaft bis heute umrätselt. So hat noch kein Vertreter der herrschenden Lehre überzeugend erklären können, dass und wie der Güteraustausch, von dem alles Ökonomische abzuleiten sei, überhaupt Geld hervorbringt. Gunnar Heinsohn und Otto Steiger lösen diese Rätsel, indem sie die "gültige" Lehrmeinung vom Kopf auf die Füße stellen. Sie begründen einen Paradigmenwechsel: Nicht der Tausch, sondern das Eigentum ist der Ursprung allen Wirtschaftens; Zins und Geld sind dessen erstgeborene Abkömmlinge. Wo Eigentum fehlt oder abgeschafft wird, gibt es keine Ökonomie, sondern nur Produktion. Indem die Autoren erstmals erklären und theoretisch fundieren, wie unsere Wirtschaft wirklich funktioniert, stellen sie die Wirtschaftstheorie und die Wirtschaftspolitik auf ein neues Fundament. , Bremsen & Bremsenteile > Motorrad- & Rollerteile & -zubehör , Auflage: 8. Auflage, Erscheinungsjahr: 201712, Produktform: Kartoniert, Autoren: Heinsohn, Gunnar~Steiger, Otto, Auflage: 17008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 539, Keyword: Eigentum; Eigentumsökonomik; Geldentstehung; Geldtheorie; Monetärkeynesianismus; Patriarchat; Property Rights; Zinstheorie, Fachschema: Ökonomie~Wirtschaftswissenschaft~Wirtschaftstheorie~Wirtschaftsgeschichte~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt, Fachkategorie: Gesellschaft und Kultur, allgemein~Wirtschaftsgeschichte, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, Fachkategorie: Wirtschaftstheorie und -philosophie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Metropolis Verlag, Verlag: Metropolis Verlag, Verlag: Metropolis, Länge: 208, Breite: 137, Höhe: 40, Gewicht: 732, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783895188442 9783895187346 9783895187216 9783895185878 9783895183041, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 90313629,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
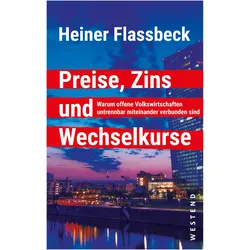
Preise, Zins und Wechselkurse, Fachbücher von Heiner FlassbeckAutor: Heiner Flassbeck Heiner Flassbeck arbeitete von 2000 bis 2012 bei den Vereinten Nationen in Genf und war dort als Direktor zuständig für Globalisierung und Entwicklung. Zuvor war er Staatssekretär im Bundesministerium für Finanzen. 2005 wurde Flassbeck von der Hamburger Universität zum Honorar-Professor für Wirtschaft und Politik ernannt. Sein Blog makroskop.eu liefert täglich Analysen und Kommentare zu Wirtschaft und Politik. Im Westend Verlag von ihm erschienen sind unter anderem die Bücher "Handelt jetzt. Das globale Manifest zur Rettung der Wirtschaft" (2013), "Die Marktwirtschaft des 21. Jahrhunderts" (2011), "Gescheitert" (2009) und "Das Euro-Desaster" (2018).25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert Zins und Tilgung?
Wie funktioniert Zins und Tilgung? **
-
Was bedeutet Zins bei Kreditkarte?
Was bedeutet Zins bei Kreditkarte? Zinsen bei Kreditkarten sind die Gebühren, die anfallen, wenn der Kreditkartennutzer den ausstehenden Betrag nicht vollständig begleicht. Diese Zinsen werden auf den offenen Betrag berechnet und erhöhen somit die Gesamtschuld des Karteninhabers. Die Höhe der Zinsen variiert je nach Kreditkartenanbieter und kann sehr hoch sein. Es ist daher wichtig, den offenen Betrag regelmäßig zu begleichen, um hohe Zinskosten zu vermeiden. **
-
Was ist der Soll Zins?
Was ist der Soll Zins? Der Soll Zins ist der vereinbarte Zinssatz, zu dem ein Kreditnehmer Geld von einem Kreditgeber leiht. Dieser Zinssatz wird im Kreditvertrag festgelegt und bestimmt die Kosten, die der Kreditnehmer für die Aufnahme des Kredits zahlen muss. Der Soll Zins kann je nach Kreditgeber und Art des Kredits variieren und wird oft auf Jahresbasis berechnet. Es ist wichtig, den Soll Zins zu verstehen, da er einen erheblichen Einfluss auf die Gesamtkosten eines Kredits haben kann. **
-
Was ist Zins und Schuldentilgung?
Zins ist der Preis, den man für die Nutzung von geliehenem Geld zahlt. Bei der Schuldentilgung hingegen begleicht man die ausstehenden Schulden in regelmäßigen Raten, um den geliehenen Betrag zurückzuzahlen. Dabei wird sowohl ein Teil des geliehenen Kapitals als auch die anfallenden Zinsen zurückgezahlt. **
Was ist Zins und Zinseszins?
Was ist Zins und Zinseszins? Zins ist die Gebühr, die eine Person oder Institution für die Nutzung von Geld zahlt oder erhält. Wenn man Geld leiht, zahlt man Zinsen an den Kreditgeber. Wenn man Geld anlegt, erhält man Zinsen als Rendite. Zinseszins bezieht sich auf die Berechnung von Zinsen auf bereits angefallene Zinsen. Das bedeutet, dass der Zinsbetrag, den man verdient oder zahlt, sich im Laufe der Zeit aufgrund des Zinseszinses erhöht. Dies kann dazu führen, dass das Geld schneller wächst oder Schulden schneller steigen. **
Wie wird der Zins berechnet?
Der Zins wird in der Regel als Prozentsatz des geliehenen oder angelegten Kapitals berechnet. Die genaue Berechnung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Kapitals, der Laufzeit des Kredits oder der Anlage, dem Zinssatz und der Art der Zinsberechnung (z.B. simple oder compound interest). Bei einfachen Zinsen wird der Zins nur auf das ursprünglich geliehene Kapital berechnet, während bei zusammengesetzten Zinsen der Zins auch auf die bereits angefallenen Zinsen berechnet wird. Es gibt verschiedene Formeln und Methoden, um den Zins zu berechnen, je nach der spezifischen Situation und den Vereinbarungen zwischen den Parteien. **
Top-Angebote
Produkte zum Begriff Zins:
-
Crp C-Reaktives Protein Test 20 STProdukteigenschaften: Finecare CRP CRP (C-reaktives Protein) Quantitativer Schnelltest Vorgesehene Verwendung: Der Finecare CRP (C-reaktives Protein) quantitative Schnelltest ist zusammen mit dem Finecare(TM) FIA Messgerät zur quantitativen In-vitro-Bestimmung des C-reaktiven Proteins (CRP) in humanem Vollblut oder Serum vorgesehen. Fluoreszenz Immunoassay Erfassung eines kardiovaskulären Risikofaktors (hsCRP) Diagnostik von Infektionen und Entzündungen Nur zur In-vitro-Diagnostik. Nur zur professionellen Anwendung. Zusammenfassung: Das C-reaktive Protein (CRP) wird in der Leber als Antwort auf Interleukin-6 produziert und ist gut bekannt als eines der klassischen Akutphase-Reaktionen und Entzündungsmarker. Der Serum-CRP-Spiegel steigt von normalen Werten unter 5 mg/L auf bis zu 500 mg/L als allgemeine, nicht-spezifische Antwort des Körpers während infektiöser und anderer akuter entzündlicher Prozesse an. Hoch-sensitives CRP (hsCRP) ist auch als ein starker und wichtiger unabhängiger Risikofaktor für Atherosklerose und Herz-Kreislauferkrankungen (CVD) bekannt. Zur Diagnostik von entzündlichen Erkrankungen und zur Risikoeinschätzung von CVD werden folgende Werte empfohlen: Konzentration Klinische Bedeutung < 1,0 mg/L Niedriges CVD Risiko (bei Ausschluss einer allgemeinen entzündlichen Situation) 1,0 – 3,0 mg/L Moderates CVD Risiko (bei Ausschluss einer allgemeinen entzündlichen Situation) > 3,0 mg/L Hohes CVD Risiko (bei Ausschluss einer allgemeinen entzündlichen Situation) > 10 mg/L Verdacht auf Vorhandensein einer Infektion (viral oder bakteriell) 10 – 20 mg/L Im Allgemeinen virale oder leichte bakterielle Infektion 20 – 50 mg/L Im Allgemeinen moderate bakterielle Infektion > 50 mg/L Im Allgemeinen schwere bakterielle Infektion Testprinzip: Der Finecare CRP quantitative Schnelltest basiert auf der Fluoreszenz-Immunoassay Technologie. Der Finecare CRP quantitative Schnelltest verwendet eine Sandwich-Immunodetektionsmethode. Wird eine Probe in das Probenauftragsfeld der Karte gegeben, binden sich die fluoreszenzbeschichteten CRP-Antikörper in der Membran an das CRP-Antigen in der Blutprobe. Die Probenflüssigkeit passiert die Nitrozellulosematrix des Teststreifens durch Kapillarwirkung. Die Komplexe aus Nachweisantikörpern und CRP verbinden sich mit CRP-Antikörpern, die auf dem Teststreifen immobilisiert sind. Je mehr CRP-Antigen in der Blutprobe enthalten ist, umso mehr Komplexe sammeln sich auf dem Teststreifen an. Die Signalintensität der Fluoreszenz der Nachweisantikörper entspricht der Menge des eingelagerten CRP und wird vom Finecare FIA Messgerät als CRP-Konzentration in der Blutprobe angezeigt. Die Standardmaßeinheit des Finecare CRP quantitativen Schnelltests wird als XXX mg/L vom Finecare FIA Messgerät angezeigt. Der Messbereich des CRP-Testsystems ist 0,5 bis 200 mg/L und die Nachweisgrenze liegt bei 0,5 mg/L. Vorsichtsmaßnahmen: Dieses Testkit ist nur zur In–vitro Diagnostik vorgesehen. Vermischen Sie nicht die Komponenten von verschiedenen Testkits. Verwenden Sie die Tests nicht nach Ablauf des Verfallsdatums. Verwenden Sie keine Testkarten mit einer anderen Chargennummer als auf dem ID Chip angeführt, der diesem Testkit beiliegt. Der Finecare CRP quantitative Schnelltest kann nur mit dem Finecare FIA Messgerät verwendet werden. Verwenden Sie keine Testkarten, deren Folienverpackung beschädigt oder nicht vollständig verschlossen ist. Die Testkarten und das Messgerät sollten vor Vibrationen und magnetischen Feldern geschützt werden. Während des normalen Betriebes kann das Messgerät selbst Vibrationen verursachen, die normal sind. Verwenden Sie für jede Blutprobe und den Nachweispuffer eine separate, saubere Pipettenspitze. Alle Blutproben, benutzten Testkarten, Pipettenspitzen und Nachweispuffergefäße sollten in Übereinklang mit den einschlägigen Vorschriften zum Umgang mit potenziell infektiösem Material behandelt werden. Die Messergebnisse sollten vom Arzt stets im Zusammenhang mit klinischen Befunden und anderen Laborwerten interpretiert werden. Material: Im Kit enthaltenes Material: 25 Testkarten 1 ID Chip 25 Nachweispuffergefäße 25 Vollblutsammelkapillaren mit Verschlusskappen Pipettenspitzen Test–Anleitung Anleitung zur Verwendung der Vollblutsammelkapillaren Benötigtes, aber nicht enthaltenes Material: Finecare FIA Messgerät Alkohol–Tupfer Sterile Lanzetten Zentrifuge (nur bei Verwendung von Serum) Stoppuhr (bei Verwendung des Schnelltest–Modus) Lagerung und Stabilität: Lage37,58 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Die Zins- und Lizenzgebührenrichtlinie, Fachbücher von Christian SchöllhornDie Zins- und Lizenzgebührenrichtlinie verlangt einen Verzicht auf die Besteuerung von Zins- und Lizenzgebühren im Quellenstaat, wenn sie zwischen verbundenen Kapitalgesellschaften bezahlt werden. Der Autor geht zum einen der Frage nach, ob die Richtlinie gegen höherrangiges Europarecht verstösst. Er sieht eine Ungleichbehandlung von Personenunternehmen und nicht im Sinne der Richtlinie verbundenen Kapitalgesellschaften, die nicht dauerhaft gerechtfertigt ist. Zum anderen verfolgt der Autor die Frage, ob der Gesetzgeber die Vorgaben der Richtlinie korrekt ins deutsche Steuerrecht aufgenommen hat. Er sieht bei den unmittelbar umsetzenden Vorschriften und mit der Zinsschranke und den gewerbesteuerlichen Hinzurechnungen bei den sonstigen Vorschriften einen Konflikt mit der Richtlinie.71,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Heinsohn, Gunnar: Eigentum, Zins und GeldEigentum, Zins und Geld , Eigentum, Zins und Geld werden von der etablierten Wirtschaftswissenschaft bis heute umrätselt. So hat noch kein Vertreter der herrschenden Lehre überzeugend erklären können, dass und wie der Güteraustausch, von dem alles Ökonomische abzuleiten sei, überhaupt Geld hervorbringt. Gunnar Heinsohn und Otto Steiger lösen diese Rätsel, indem sie die "gültige" Lehrmeinung vom Kopf auf die Füße stellen. Sie begründen einen Paradigmenwechsel: Nicht der Tausch, sondern das Eigentum ist der Ursprung allen Wirtschaftens; Zins und Geld sind dessen erstgeborene Abkömmlinge. Wo Eigentum fehlt oder abgeschafft wird, gibt es keine Ökonomie, sondern nur Produktion. Indem die Autoren erstmals erklären und theoretisch fundieren, wie unsere Wirtschaft wirklich funktioniert, stellen sie die Wirtschaftstheorie und die Wirtschaftspolitik auf ein neues Fundament. , Bremsen & Bremsenteile > Motorrad- & Rollerteile & -zubehör , Auflage: 8. Auflage, Erscheinungsjahr: 201712, Produktform: Kartoniert, Autoren: Heinsohn, Gunnar~Steiger, Otto, Auflage: 17008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 539, Keyword: Eigentum; Eigentumsökonomik; Geldentstehung; Geldtheorie; Monetärkeynesianismus; Patriarchat; Property Rights; Zinstheorie, Fachschema: Ökonomie~Wirtschaftswissenschaft~Wirtschaftstheorie~Wirtschaftsgeschichte~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt, Fachkategorie: Gesellschaft und Kultur, allgemein~Wirtschaftsgeschichte, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, Fachkategorie: Wirtschaftstheorie und -philosophie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Metropolis Verlag, Verlag: Metropolis Verlag, Verlag: Metropolis, Länge: 208, Breite: 137, Höhe: 40, Gewicht: 732, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783895188442 9783895187346 9783895187216 9783895185878 9783895183041, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 90313629,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Zins bei Privatdarlehen?
Welcher Zins bei Privatdarlehen? Der Zinssatz bei Privatdarlehen kann je nach Vereinbarung zwischen den Parteien variieren. Oftmals wird der Zinssatz bei Privatdarlehen niedriger sein als bei einem Bankdarlehen, da hier persönliche Beziehungen im Vordergrund stehen. Es ist wichtig, den Zinssatz klar zu vereinbaren, um Missverständnisse zu vermeiden. Es empfiehlt sich, den Zinssatz schriftlich festzuhalten, um späteren Streitigkeiten vorzubeugen. Letztendlich hängt der Zinssatz bei Privatdarlehen von der individuellen Vereinbarung zwischen den Parteien ab. **
-
Was ist Zins und Tilgung?
Was ist Zins und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Bei einer Kreditrückzahlung werden sowohl Zinsen als auch Tilgungsbeträge berücksichtigt, um den Gesamtbetrag zurückzuzahlen. Zusammen bilden Zinsen und Tilgung die monatliche Rate, die ein Kreditnehmer leisten muss, um seinen Kredit abzuzahlen. **
-
Wie funktioniert Zins und Tilgung?
Wie funktioniert Zins und Tilgung? **
-
Was bedeutet Zins bei Kreditkarte?
Was bedeutet Zins bei Kreditkarte? Zinsen bei Kreditkarten sind die Gebühren, die anfallen, wenn der Kreditkartennutzer den ausstehenden Betrag nicht vollständig begleicht. Diese Zinsen werden auf den offenen Betrag berechnet und erhöhen somit die Gesamtschuld des Karteninhabers. Die Höhe der Zinsen variiert je nach Kreditkartenanbieter und kann sehr hoch sein. Es ist daher wichtig, den offenen Betrag regelmäßig zu begleichen, um hohe Zinskosten zu vermeiden. **
Ähnliche Suchbegriffe für Zins
-
Preise, Zins und Wechselkurse, Fachbücher von Heiner FlassbeckAutor: Heiner Flassbeck Heiner Flassbeck arbeitete von 2000 bis 2012 bei den Vereinten Nationen in Genf und war dort als Direktor zuständig für Globalisierung und Entwicklung. Zuvor war er Staatssekretär im Bundesministerium für Finanzen. 2005 wurde Flassbeck von der Hamburger Universität zum Honorar-Professor für Wirtschaft und Politik ernannt. Sein Blog makroskop.eu liefert täglich Analysen und Kommentare zu Wirtschaft und Politik. Im Westend Verlag von ihm erschienen sind unter anderem die Bücher "Handelt jetzt. Das globale Manifest zur Rettung der Wirtschaft" (2013), "Die Marktwirtschaft des 21. Jahrhunderts" (2011), "Gescheitert" (2009) und "Das Euro-Desaster" (2018).25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Soll Zins?
Was ist der Soll Zins? Der Soll Zins ist der vereinbarte Zinssatz, zu dem ein Kreditnehmer Geld von einem Kreditgeber leiht. Dieser Zinssatz wird im Kreditvertrag festgelegt und bestimmt die Kosten, die der Kreditnehmer für die Aufnahme des Kredits zahlen muss. Der Soll Zins kann je nach Kreditgeber und Art des Kredits variieren und wird oft auf Jahresbasis berechnet. Es ist wichtig, den Soll Zins zu verstehen, da er einen erheblichen Einfluss auf die Gesamtkosten eines Kredits haben kann. **
-
Was ist Zins und Schuldentilgung?
Zins ist der Preis, den man für die Nutzung von geliehenem Geld zahlt. Bei der Schuldentilgung hingegen begleicht man die ausstehenden Schulden in regelmäßigen Raten, um den geliehenen Betrag zurückzuzahlen. Dabei wird sowohl ein Teil des geliehenen Kapitals als auch die anfallenden Zinsen zurückgezahlt. **
-
Was ist Zins und Zinseszins?
Was ist Zins und Zinseszins? Zins ist die Gebühr, die eine Person oder Institution für die Nutzung von Geld zahlt oder erhält. Wenn man Geld leiht, zahlt man Zinsen an den Kreditgeber. Wenn man Geld anlegt, erhält man Zinsen als Rendite. Zinseszins bezieht sich auf die Berechnung von Zinsen auf bereits angefallene Zinsen. Das bedeutet, dass der Zinsbetrag, den man verdient oder zahlt, sich im Laufe der Zeit aufgrund des Zinseszinses erhöht. Dies kann dazu führen, dass das Geld schneller wächst oder Schulden schneller steigen. **
-
Wie wird der Zins berechnet?
Der Zins wird in der Regel als Prozentsatz des geliehenen oder angelegten Kapitals berechnet. Die genaue Berechnung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Kapitals, der Laufzeit des Kredits oder der Anlage, dem Zinssatz und der Art der Zinsberechnung (z.B. simple oder compound interest). Bei einfachen Zinsen wird der Zins nur auf das ursprünglich geliehene Kapital berechnet, während bei zusammengesetzten Zinsen der Zins auch auf die bereits angefallenen Zinsen berechnet wird. Es gibt verschiedene Formeln und Methoden, um den Zins zu berechnen, je nach der spezifischen Situation und den Vereinbarungen zwischen den Parteien. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.